מס שבח הוא מס על הרווח שנוצר למוכר בעסקת מקרקעין - ההפרש בין מחיר המכירה למחיר הרכישה, בניכוי הוצאות מוכרות. שיעור המס ליחיד עומד על 25% מהשבח הריאלי. מוכר דירת מגורים מזכה שהיא דירתו היחידה זכאי לפטור מלא עד תקרה של כ-5 מיליון ש"ח, בתנאי שהחזיק בה 18 חודשים לפחות. את המכירה יש לדווח תוך 30 יום.
מה זה מס שבח ואיך הוא נולד
מס שבח הוא מס על הרווח שנוצר למוכר בעסקת מקרקעין - ההפרש בין מחיר המכירה למחיר הרכישה, בניכוי הוצאות מוכרות. שיעור המס ליחיד עומד על 25% מהשבח הריאלי. מוכר דירת מגורים מזכה שהיא דירתו היחידה זכאי לפטור מלא עד תקרה של כ-5 מיליון ש"ח, בתנאי שהחזיק בה 18 חודשים לפחות. את המכירה יש לדווח תוך 30 יום.
מס שבח מעוגן בחוק מיסוי מקרקעין (שבח ורכישה), תשכ"ג-1963, והוא מוטל על המוכר – בניגוד למס רכישה שחל על הקונה. הרעיון פשוט: אם מכרתם נכס ביותר ממה ששילמתם עליו, הרווח שנוצר לכם הוא הכנסה חייבת במס.
נוסחת הבסיס היא:
שבח = שווי המכירה – שווי הרכישה – הוצאות מוכרות
מהשבח הכולל מפרידים בין שבח ריאלי לשבח אינפלציוני. השבח האינפלציוני – החלק שנובע רק מעליית המדד ולא מעליית ערך אמיתית – פטור ממס לגבי התקופה שמאז 1994. השבח הריאלי הוא זה שחייב במס.
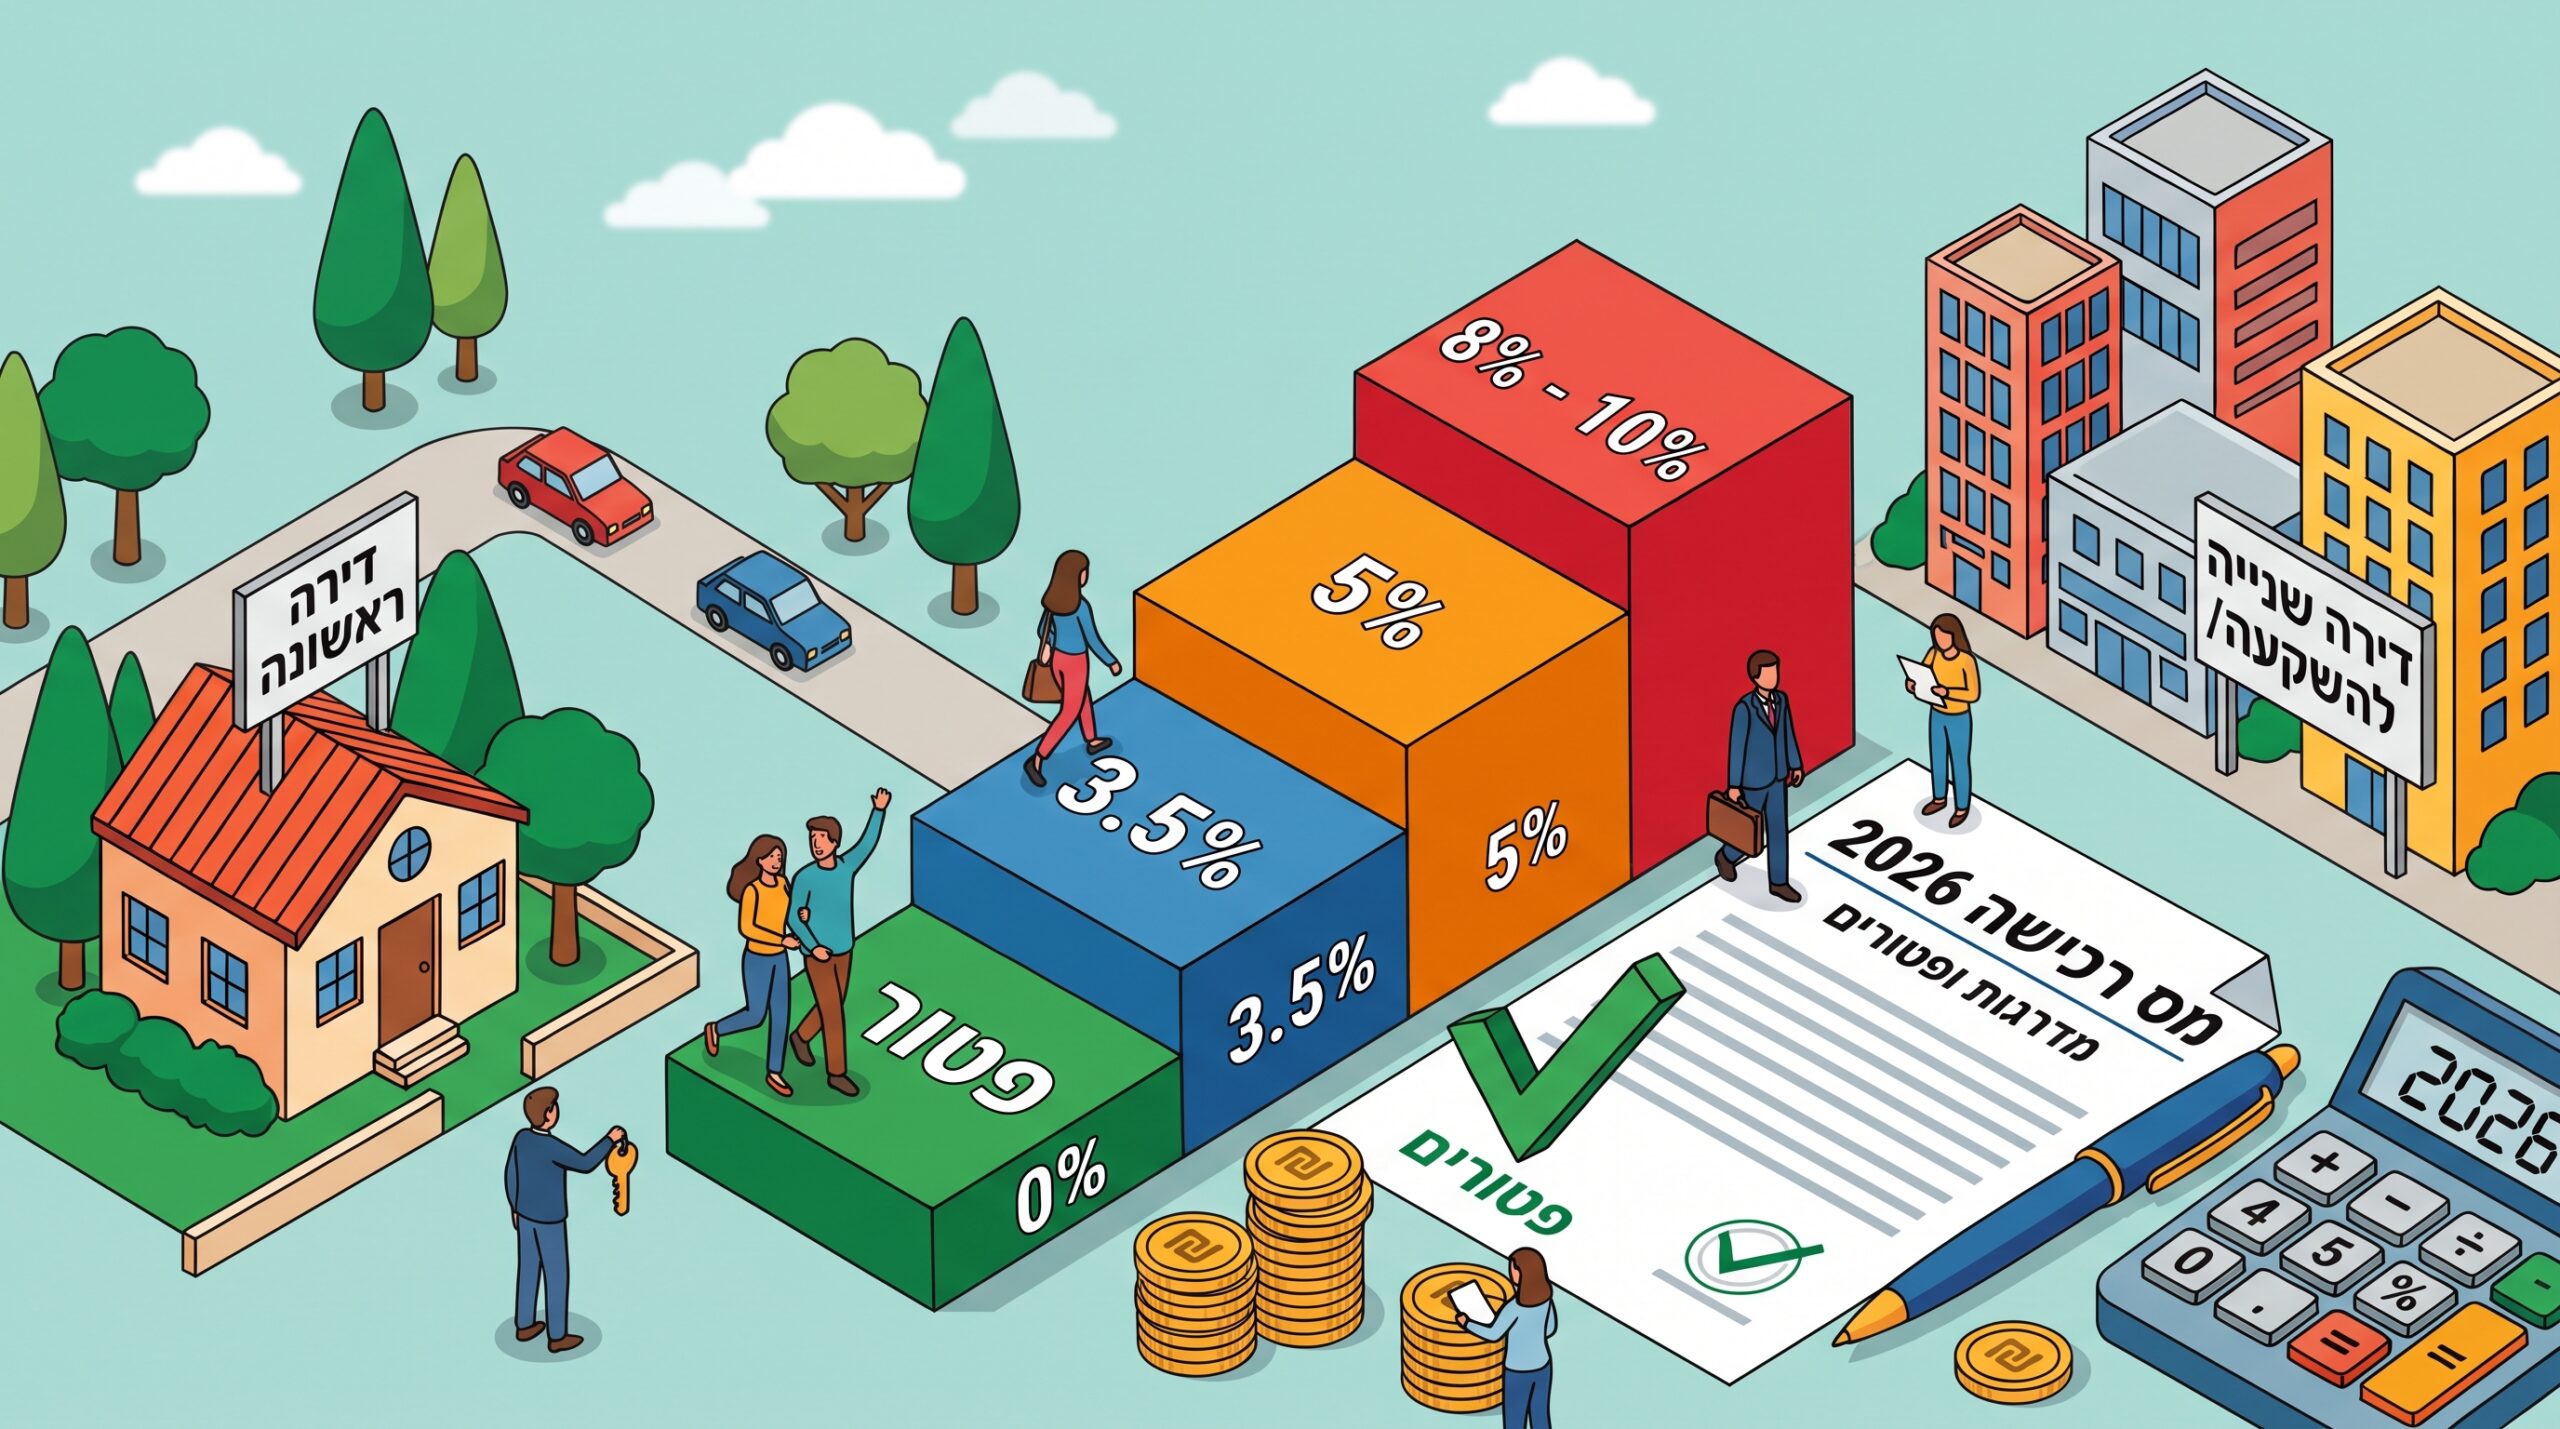
שיעור מס השבח
הפטור המרכזי, לפי סעיף 49ב(2) לחוק, ניתן למי שמוכר "דירת מגורים מזכה" שהיא דירתו היחידה. התנאים המצטברים:
1. הדירה עומדת בהגדרת "דירת מגורים מזכה": היא שימשה בעיקרה למגורים במשך ארבע השנים שקדמו למכירה, או במשך לפחות 80% מהתקופה שבשלה מחושב השבח, בהתאם לכללי הספירה שבחוק. לעניין זה, גם תקופה שבה הדירה עמדה ריקה נחשבת כתקופת שימוש למגורים.
2. זו דירתו היחידה של המוכר בישראל במועד המכירה.
3. המוכר החזיק בדירה 18 חודשים לפחות מהמועד שבו הפכה לדירת מגורים.
4. המוכר לא מכר דירת מגורים אחרת בפטור זה ב-18 החודשים שקדמו למכירה.
הפטור אינו בלתי מוגבל. הוא חל עד תקרה של כ-5,008,000 ש"ח (סכום המתעדכן מעת לעת), ועל החלק שמעל התקרה משולם מס מלא. דירה בשווי 6 מיליון ש"ח תהיה פטורה על החלק שעד התקרה, ותחויב במס על השבח המיוחס ליתרה.
כלל הדירה החלופית
מי שכבר רכש דירה חדשה ועדיין מחזיק בישנה ייחשב כבעל דירה יחידה לצורך הפטור, ובלבד שימכור את הדירה הישנה בתוך פרק הזמן שקבע החוק ממועד רכישת החדשה. גם כאן, החמצת המועד מבטלת את הזכאות.
חישוב לינארי מוטב - ההטבה המשמעותית ביותר
רפורמת המיסוי שנכנסה לתוקף ב-1 בינואר 2014 יצרה מנגנון מעבר שנקרא חישוב לינארי מוטב, והוא רלוונטי למכירת דירת מגורים מזכה שנרכשה לפני המועד הזה, בכפוף לתנאי החוק.
לפי המנגנון, השבח מחולק באופן לינארי לאורך כל תקופת ההחזקה. החלק היחסי שנצבר עד 1.1.2014 פטור ממס לחלוטין, והחלק שנצבר מאותו יום ואילך חייב ב-25%. ככל שהדירה נרכשה מוקדם יותר, כך גדל החלק הפטור.
דוגמת חישוב
נניח דירה שנרכשה בתחילת 2010 ב-1,200,000 ש"ח ונמכרת ב-2026 ב-2,600,000 ש"ח, עם הוצאות מוכרות של 150,000 ש"ח. זו דוגמה מפושטת להמחשת החלוקה הלינארית, ללא הצמדה למדד והתאמות נוספות; בחישוב בפועל יש לקבוע את השבח הריאלי ואת תקופות ההחזקה המדויקות:
- השבח הכולל: 2,600,000 – 1,200,000 – 150,000 = 1,250,000 ש"ח.
- תקופת ההחזקה: כ-16 שנים, מתוכן כ-4 שנים עד 1.1.2014.
- החלק הפטור: כ-25% מהשבח, כלומר כ-312,500 ש"ח.
- החלק החייב: כ-937,500 ש"ח, ועליו מס של 25% – כ-234,000 ש"ח.
לשם השוואה, ללא ההטבה הלינארית היה המס עומד על כ-312,500 ש"ח. ההפרש, כ-78,000 ש"ח, נובע כולו ממנגנון אחד שהרבה מוכרים אינם מודעים לקיומו.
מס שבח על דירה שנייה ועל דירה להשקעה
מוכר שמחזיק יותר מדירה אחת אינו זכאי לפטור דירה יחידה, אך אין זה אומר שהוא משלם מס על מלוא הרווח. אם מדובר בדירת מגורים מזכה שנרכשה לפני 2014, ניתן להחיל גם עליו את החישוב הלינארי המוטב, בכפוף לתנאי החוק, ולהקטין את החבות. בנוסף, ניכוי מלא ומדוקדק של ההוצאות המוכרות יכול להוריד את השבח בעשרות ואף מאות אלפי שקלים.
מס שבח על דירה שהתקבלה בירושה
קבלת דירה בירושה אינה אירוע מס – אין מס שבח ואין מס רכישה במועד הפטירה. המס נכנס לתמונה רק כאשר היורש מוכר את הדירה.
סעיף 49ב(5) לחוק מעניק פטור מיוחד למכירת דירה שהתקבלה בירושה, בהתקיים שלושה תנאים מצטברים: המוכר הוא בן זוג, צאצא או בן זוג של צאצא של המוריש; לפני פטירתו היה המוריש בעלים של דירת מגורים אחת בלבד; ואילו היה המוריש בחיים ומוכר את הדירה בעצמו – היה זכאי לפטור.
היתרון הגדול בפטור הזה הוא שהוא אינו "שורף" את זכאות היורש לפטור על דירתו שלו. יורש שמוכר את דירת הירושה בפטור זה יכול למכור בהמשך גם את דירתו הפרטית בפטור דירה יחידה.
הוצאות מוכרות לניכוי - הרשימה המלאה
כל שקל של הוצאה מוכרת מקטין את השבח החייב, ולכן חוסך 25% ממנו במס. זהו החלק שבו מוכרים מפסידים הכי הרבה כסף מחוסר תיעוד.
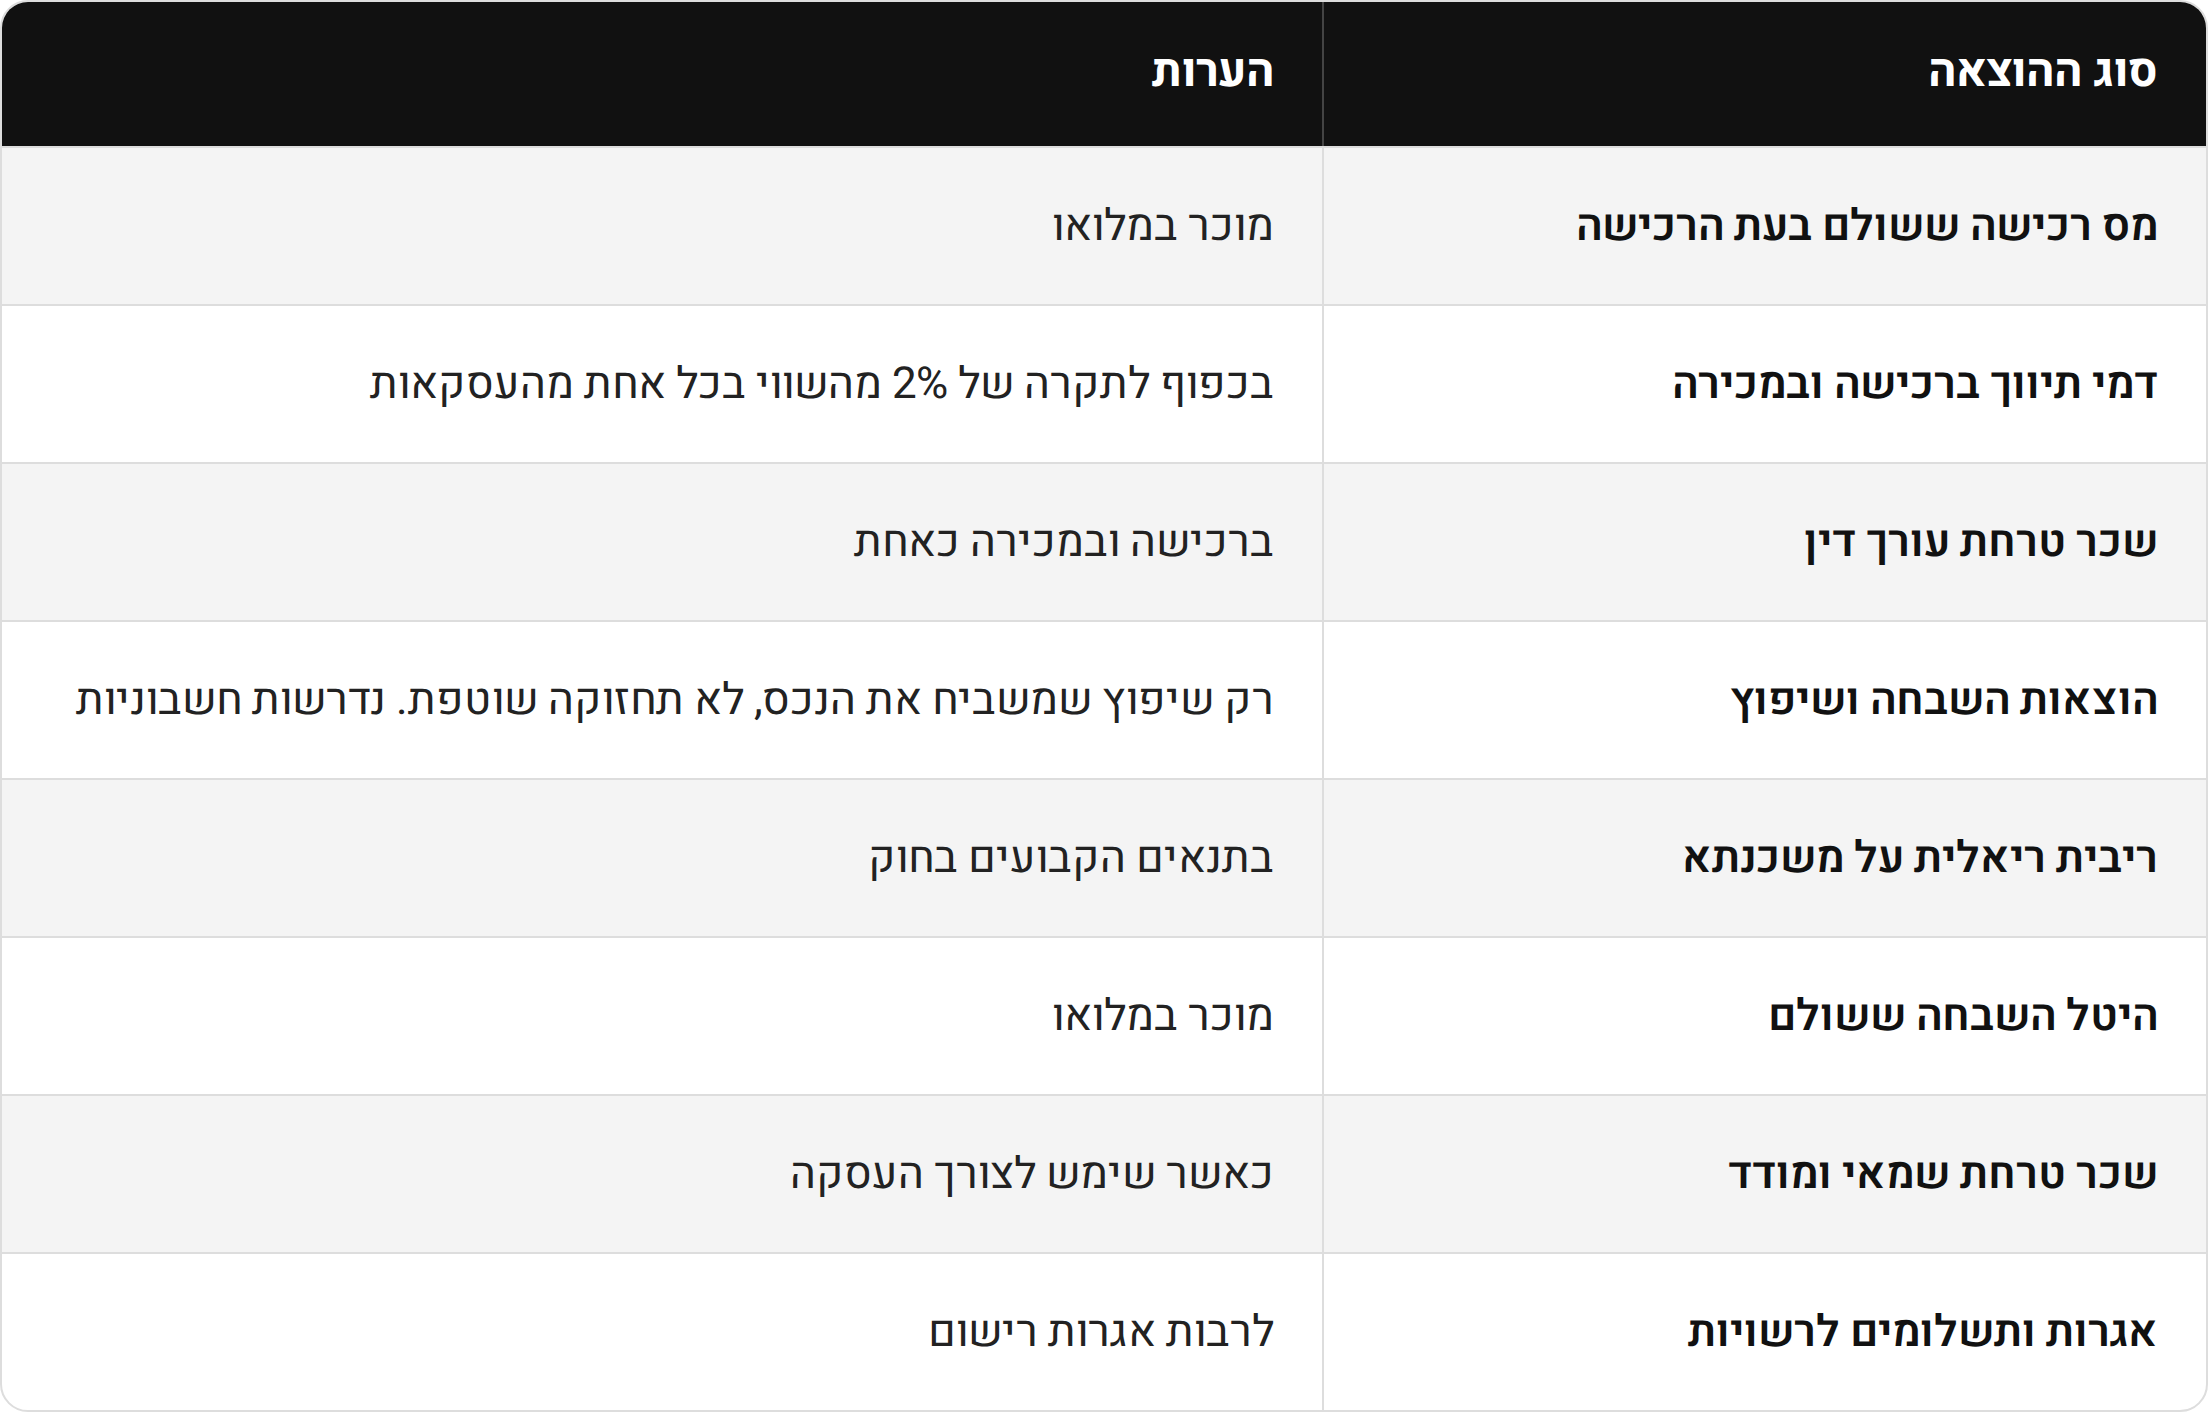
שמרו כל חשבונית וכל קבלה מיום הרכישה. מוכר שרכש דירה לפני חמש-עשרה שנה ושיפץ אותה פעמיים בלי לשמור חשבוניות, מוותר בפועל על ניכוי של מאות אלפי שקלים.
דיווח, שומה עצמית ותשלום
5. דיווח: תוך 30 יום ממועד המכירה מגישים למשרדי מיסוי מקרקעין הצהרה, הכוללת שומה עצמית שבה המוכר מחשב בעצמו את המס.
6. תשלום: את המס משלמים תוך 60 יום ממועד העסקה. איחור גורר ריבית והצמדה.
7. מקדמת מס שבח: בעסקאות שבהן חלה חובת מקדמה, הקונה מחויב להעביר חלק מהתמורה ישירות לרשות המסים על חשבון מס השבח של המוכר, בהתאם לתנאים ולמועדים שנקבעו בחוק. המנגנון נועד להבטיח שהמס ישולם, ומאפשר לקונה לקבל אישור מיסים גם לפני שהמוכר סילק את מלוא חבותו.
8. אישור מיסים: רק לאחר הסדרת המס מונפק האישור המאפשר להעביר את הזכויות על שם הקונה.
פריסת מס שבח
החוק מאפשר לפרוס את השבח הריאלי על פני עד ארבע שנות מס, כאילו נצבר בהדרגה. הפריסה מועילה במיוחד למי שהכנסתו השוטפת נמוכה – גמלאים, מי שאינו עובד או מי שנמצא במדרגות מס הכנסה נמוכות. במקרים כאלה הפריסה עשויה להקטין את מס השבח. עם זאת, לפי הנחיות רשות המסים, פריסת השבח אינה מפזרת את ההכנסה בין השנים לצורך מס יסף; השבח הרלוונטי נכלל בחישוב מס היסף בשנת המכירה.
החזר מס שבח
לא מעט מוכרים שילמו בעבר מס גבוה מהנדרש – בשל אי-ניכוי הוצאות, אי-ניצול חישוב לינארי מוטב או אי-בקשת פריסה. ניתן להגיש בקשה לתיקון שומה תוך ארבע שנים ממועד הוצאתה ולקבל החזר בתוספת הפרשי הצמדה וריבית.
שאלות ותשובות
כמה אחוז מס שבח משלמים?
25% מהשבח הריאלי ליחיד. אם מדובר בדירת מגורים מזכה שנרכשה לפני 1.1.2014, החישוב הלינארי המוטב עשוי להקטין את השיעור האפקטיבי, בכפוף לתנאי החוק.
מי פטור ממס שבח?
בעיקר מוכר דירת מגורים מזכה שהיא דירתו היחידה, עד תקרת פטור של כ-5 מיליון ש"ח ובכפוף לתקופת החזקה של 18 חודשים. פטורים נוספים חלים על מכירת דירת ירושה בתנאים מסוימים, ועל העברה ללא תמורה בין בני זוג, בכפוף לתנאים. העברה מכוח פסק דין שניתן אגב הליכי גירושין אינה נחשבת מכירה לצורכי חוק מיסוי מקרקעין.
האם משלמים מס שבח על דירה בירושה?
לא במועד קבלת הירושה. בעת מכירת הדירה על ידי היורש קיימת חבות במס, אך סעיף 49ב(5) מעניק פטור מיוחד למכירת דירת מגורים מזכה שהתקבלה בירושה, כאשר המוריש החזיק בדירת מגורים אחת בלבד, היורש הוא בן זוג, צאצא או בן זוג של צאצא, ואילו המוריש היה בחיים ומוכר את הדירה – היה זכאי לפטור.
תוך כמה זמן צריך לדווח על מכירת דירה?
תוך 30 יום ממועד העסקה. אי-דיווח במועד עלול להוביל לקנסות ולשומה לפי מיטב השפיטה.
אפשר לנכות שיפוץ ממס שבח?
כן, כאשר מדובר בשיפוץ המשביח את הנכס ולא בתחזוקה שוטפת, ובכפוף להצגת חשבוניות מס כדין. צביעה ותיקונים שוטפים אינם מוכרים; הרחבה, החלפת מטבח או תוספת בנייה – כן.
מה ההבדל בין מס שבח למס רכישה?
מס שבח משולם על ידי המוכר על הרווח שנוצר לו בעסקה. מס רכישה משולם על ידי הקונה כאחוז משווי הנכס, ללא קשר לרווח. בעסקה אחת עשויים שני המסים לחול – כל אחד על צד אחר.
הבהרה
המידע במאמר זה הוא מידע כללי ואינו מהווה ייעוץ מס או ייעוץ משפטי. שיעורי המס, תקרות הפטור והסכומים נכונים למועד כתיבת המאמר וכפופים לשינויי חקיקה ולעדכוני רשות המסים. חישוב מס שבח תלוי בנסיבות אישיות, ולפני מכירת נכס יש להתייעץ עם עורך דין או יועץ מס המתמחה במיסוי מקרקעין.