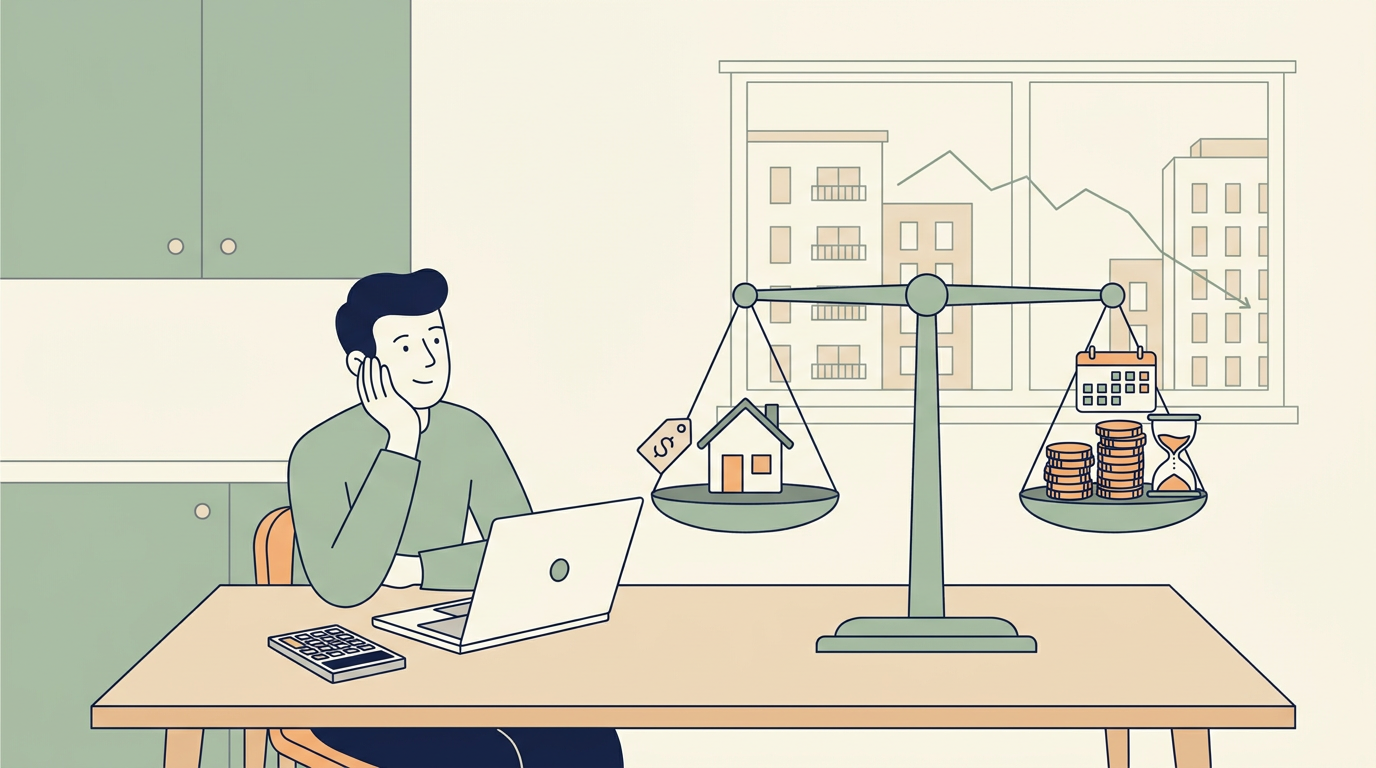
כששוק הנדל"ן מתקרר, יש מחשבה אחת כמעט מתבקשת: לחכות עוד קצת לפני שקונים דירה. אם בעוד שנה אותו נכס יעלה פחות, ההמתנה תתגלה כהחלטה כלכלית נכונה, אלא שבזמן שמסתכלים על מחירי הדירות, יש משתנים משלימים.
שכר דירה, ריבית, תשואה על ההון העצמי ואפילו תנאי עסקה יכולים לשנות את התמונה. מכאן שהשאלה האם מחירי הדירות ירדו היא רק נקודת ההתחלה. כדי להבין האם כדאי לקנות דירה עכשיו או להמתין, צריך להשוות כמה תעלה לכם כל אפשרות בפועל.
מחירי הדירות ירדו. האם זה אומר שכדאי לחכות?
ההתלבטות אם להמתין לא נטולת ביסוס. במהלך 2025 נרשמה בלימה בשוק, ולפי נתוני העסקאות, המחיר הממוצע לדירה ירד בכמעט 4%. במקביל, המכירות של דירות חדשות נחלשו ומלאי הדירות שלא נמכרו טיפס לכ־84 אלף דירות. על פניו, אלה בדיוק התנאים שגורמים לרוכשים לחשוב שהזמן עובד לטובתם.
אלא שהנתונים הארציים מספרים רק חלק מהסיפור. בשוק הדיור בישראל, מה שקורה באזור מסוים לא בהכרח משקף את המצב באזור אחר, בתקופה אחרת או בסוג נכס שונה. בנוסף, גם תחזית מחירי הדירות הטובה ביותר לא באמת יכולה לנבא מה יהיה מחירה של דירה רצויה בעוד כשנה. לכן, במקום לנסות לנחש מה יקרה בשוק, עדיף להתמקד במה שאפשר לחשב כבר כיום: עלות שכירות, הון עצמי, תנאי מימון ומחיר ריאלי שבו אפשר לממש עסקה.
גם להמתנה יש מחיר
מי שממשיך לשכור בזמן שהוא מחכה להזדמנות טובה יותר בשוק, ממשיך לשלם בכל חודש על מגורים, וגם הסכום הזה עשוי להשתנות: שוכרים שנכנסו לחוזה חדש שילמו בממוצע כ־6% יותר לעומת שכר הדירה בחוזה הקודם. כלומר, גם אם מחיר הדירה יהיה נמוך יותר בעתיד, צריך לקזז את עלות השכירות ששולמה בזמן ההמתנה.
מצד שני, ההון העצמי שלא שימש לרכישה יכול לצבור תשואה, למשל בפיקדון, וגם את הרווח האפשרי הזה כדאי להכניס למשוואה.
קבלו דוגמה: שכירות של 5,000 שקל בחודש מסתכמת בכ־60 אלף שקל בשנה, בעוד שהון עצמי של 700 אלף שקל בתשואה של 3.5% יכול לייצר כ־24.5 אלף שקל לפני מס. כבר כאן הפער מצטמצם לכ־35.5 אלף שקל, עוד לפני שבדקנו מה קרה למחיר הדירה ומה היו עלויות המימון אילו בחרתם לקנות.
לפני שמחליטים לחכות: 4 דברים שקל לפספס
הריבית שתקבלו: ריבית בנק ישראל היא רק נקודת ייחוס. הצעת המשכנתא מושפעת גם מהתמהיל, מהבנק ומנתונים אישיים. במקום לנסות להעריך לאן הריבית תלך, בדקו אילו תנאי מימון אתם יכולים לקבל כבר היום.
תנאי עסקה: המחיר הנקוב הוא רק חלק מהעלות בפועל. תנאי תשלום כמו 20/80 או 10/90, לצד הטבות מימון אחרות, יכולים להשפיע על עיתוי התשלומים ועל העלות הכוללת. כשמשווים בין האפשרויות חשוב להביא בחשבון גם את התנאים הנלווים ולא להסתכל רק על המחירים הרשמיים של שוק הדיור בישראל.
משא ומתן: בתחילת 2026 הצטבר בישראל מלאי של כ־84–85 אלף דירות חדשות שלא נמכרו. בקצב המכירות שנמדד באותה תקופה, מכירת המלאי הקיים הייתה אורכת כ־29 חודשים. מצב כזה עשוי לתת לרוכשים יותר מקום לנהל משא ומתן מול היזמים, אם כי יש לזכור שהיכולת להתמקח משתנה בין אזורים ופרויקטים.
החזר חודשי: גם אם מצאתם נכס במחיר אטרקטיבי, השאלה היא אם ההחזר הצפוי מתאים לתקציב שלכם לאורך זמן. בדקו כמה יישאר לכם מדי חודש אחרי החזר המשכנתא ושאר ההוצאות הקבועות, ולא רק אם הבנק מוכן לאשר את ההלוואה.
אז לקנות עכשיו או לחכות?
במקום לנסות לנחש אם מחירי הדירות ירדו, נסו להפוך את ההתלבטות למספרים: בכמה צריך מחיר הנכס לרדת כדי ששנת המתנה באמת תשתלם? הכניסו למשוואה את שכר הדירה, התשואה האפשרית על ההון העצמי ותנאי המימון שתוכלו לקבל.
אפשר לעגן את ההערכה בעזרת מפת הנדל"ן של מדלן, שמציגה נתוני מחירים לפי יישוב ושכונה. כך מתקבלת נקודת ייחוס שמבוססת על האזור שמעניין אתכם, ולא רק על תחזיות כלליות לגבי השוק.
שאלות נפוצות
האם כדאי לקנות דירה עכשיו או לחכות שמחירי הדירות ירדו?
אין תשובה אחת שמתאימה לכולם. מלאי גבוה של דירות חדשות שלא נמכרו עשוי לייצר לרוכשים יותר מקום למשא ומתן מול היזמים. חשוב לבחון לא רק את מגמת המחירים, אלא גם את ההצעה שאפשר לקבל בפועל.
האם כדאי להסתמך על תחזית מחירי הדירות כשמחליטים אם לחכות?
תחזית נותנת כיוון כללי, אך לא מנבאת מה יקרה לנכס מסוים. עדיף לשלב אותה עם נתונים מקומיים ועם חישוב אישי של עלות ההמתנה.
האם ירידה בריבית בנק ישראל מוזילה את המשכנתא?
לא בהכרח. שינוי בריבית בנק ישראל יכול להשפיע על עלויות המימון, אך תנאי המשכנתא נקבעים גם לפי תמהיל המסלולים, הבנק ונתוני הלווים. לכן, ירידה בריבית לא מבטיחה שהמשכנתא תוזל בהתאם.